Domain lcip.de kaufen?
Wir ziehen mit dem Projekt
lcip.de um.
Sind Sie am Kauf der Domain
lcip.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lcip.de kaufen?
Wie hoch sind die Zinsen für Immobilienkredite?
Wie hoch die Zinsen für Immobilienkredite sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell können die Zinssätze für Immobilienkredite jedoch je nach Anbieter und Verhandlungsgeschick variieren. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken die Zinsen für Immobilienkredite beeinflussen. **
Was sind die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland?
Die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland umfassen eine Laufzeit von 5-30 Jahren, einen Zinssatz von etwa 1-2% und eine Beleihungsgrenze von bis zu 80% des Immobilienwerts. Die genauen Konditionen hängen jedoch von verschiedenen Faktoren wie Bonität, Eigenkapital und Objekt ab. **


Ähnliche Suchbegriffe für Immobilienkredite
Top-Angebote
Produkte zum Begriff Immobilienkredite:
-
Spanlose Fertigung, Fachbücher von Dieter SchuöckerDer Leser bekommt einen Überblick über die wichtigsten Verfahren der spanlosen Fertigung sowie deren physikalische Grundlagen. Hierbei wurden auch für Nichtphysiker verständliche Beschreibungen gewählt, bei denen einfache Plausibilitätsbetrachtungen den Schwerpunkt bilden. Die Erläuterung von Zusammenhängen zwischen Prozessparametern und Bearbeitungsergebnissen unterstützt die Anknüpfung an die praktische Anwendung.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BW-Schokolade - Original Bundeswehr-ProduktionEchte Feldverpflegung – robust, kompakt, bewährt Seit Generationen ein fester Bestandteil der Bundeswehr-Einmannpackung – und längst ein Kultprodukt für unterwegs: Diese feinherbe Schokolade mit hohem Kakaoanteil wurde ursprünglich für den Einsatz entwickelt und steht bis heute für Zuverlässigkeit, Energie und lange Haltbarkeit. Was einst im Feld half, durchzuhalten, ist heute ein geschätzter Begleiter für Wanderer, Outdoor-Fans und alle, die gern vorbereitet sind. Kräftig im Geschmack, kompakt in der Form und gemacht für jede Herausforderung. 50 g pro Tafel Mindestens 45 % Kakao Hergestellt in Deutschland Original Bundeswehr-Produktion Erhältlich im 5er- oder 20er-Pack – für kleine Touren oder große Vorräte.6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
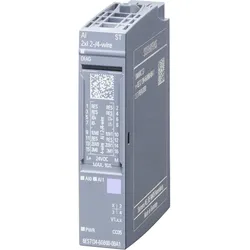
Siemens Eingangsmodul, AutomatisierungDas Siemens SIMATIC ET 200SP ist ein hochmodernes, analoges Eingangsmodul, das für den Einsatz in automatisierten Systemen konzipiert wurde. Mit der Modellnummer 6ES7134-6GB00-0BA1 bietet dieses Modul eine zuverlässige Lösung für die Integration in dezentrale Peripheriesysteme. Es unterstützt die 2-/4-Draht-Technologie und ermöglicht eine präzise Signalverarbeitung mit einer Auflösung von 16 Bit. Die kompakte Bauweise des Moduls erleichtert die Installation in Schaltkästen und sorgt für eine platzsparende Anordnung. Das Modul ist für die Schutzart IP20 zugelassen und eignet sich somit ideal für den Innenbereich. Die einfache Handhabung wird durch die Möglichkeit des Multi Hot Swapping unterstützt, was einen schnellen Austausch der Module ohne Systemstillstand ermöglicht. Darüber hinaus bietet das ET 200SP eine Vielzahl von Kommunikationsoptionen, die durch die Integration des MultiFeldbus Interfacemoduls IM155-6MF realisiert werden. Dies gewährleistet eine hohe Flexibilität bei der Auswahl des optimalen Protokolls für verschiedene Anwendungen. - Unterstützt 2-/4-Draht-Technologie für vielseitige Anwendungen - Bietet eine Auflösung von 16 Bit für präzise Signalverarbeitung - Einfache Installation durch kompakte Bauweise und IP20 Schutzart - Multi Hot Swapping ermöglicht schnellen Austausch ohne Systemstillstand - Integration des MultiFeldbus Interfacemoduls für flexible Kommunikationsprotokolle.161,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Faktoren spielen eine Rolle bei der Festlegung der Zinsen für Immobilienkredite?
Die wichtigsten Faktoren sind die Höhe des Kreditbetrags, die Laufzeit des Kredits und die Bonität des Kreditnehmers. Zudem spielen auch die aktuellen Marktzinsen, die wirtschaftliche Lage und die Risikobewertung der Bank eine entscheidende Rolle bei der Festlegung der Zinsen für Immobilienkredite. Letztendlich sind auch individuelle Verhandlungen mit der Bank und das Angebot am Markt ausschlaggebend für die endgültige Zinshöhe. **
-
Wie hoch ist die maximale Darlehenssumme, die für Immobilienkredite üblicherweise gewährt wird?
Die maximale Darlehenssumme für Immobilienkredite beträgt in der Regel 80-90% des Immobilienwerts. Einige Banken können jedoch bis zu 100% finanzieren, wenn zusätzliche Sicherheiten vorhanden sind. Die genaue Höhe hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Einkommen ab. **
-
Was sind die typischen Kreditsummen, die von Banken für verschiedene Verbraucher- und Immobilienkredite angeboten werden?
Die typischen Kreditsummen für Verbraucherkredite liegen zwischen 1.000 und 50.000 Euro, abhängig von der Bonität des Kreditnehmers. Für Immobilienkredite werden in der Regel Beträge zwischen 100.000 und mehreren Millionen Euro angeboten, je nach Wert der Immobilie und Eigenkapital des Kreditnehmers. Die genauen Konditionen variieren je nach Bank und individueller Situation des Kreditnehmers. **
-
Wie beeinflussen die aktuellen Zinssätze auf Immobilienkredite die Entscheidung, ein Haus zu kaufen oder zu verkaufen?
Niedrige Zinssätze machen es attraktiver, ein Haus zu kaufen, da die monatlichen Raten niedriger sind. Hohe Zinssätze können potenzielle Käufer abschrecken und dazu führen, dass sie sich gegen den Kauf eines Hauses entscheiden. Für Verkäufer können niedrige Zinssätze die Nachfrage nach Immobilien erhöhen und den Verkauf erleichtern. **

Wie lange dauert die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite? Gibt es auch kürzere Laufzeiten, die empfehlenswert sind?
Die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite beträgt 20 bis 30 Jahre. Es gibt auch kürzere Laufzeiten wie 15 Jahre, die empfehlenswert sind, wenn man schneller schuldenfrei sein möchte oder eine niedrigere Zinsbelastung bevorzugt. Letztendlich hängt die optimale Laufzeit von individuellen finanziellen Zielen und Möglichkeiten ab. **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie unterscheiden sie sich in Bezug auf Immobilienkredite, Unternehmenskredite und persönliche Kredite?
Kreditsicherheiten können in Form von Immobilien, Vermögenswerten oder persönlichen Garantien gestellt werden. Bei Immobilienkrediten dient die Immobilie selbst als Sicherheit, während bei Unternehmenskrediten oft Vermögenswerte des Unternehmens als Sicherheit dienen. Bei persönlichen Krediten können Vermögenswerte oder persönliche Garantien wie Bürgschaften als Sicherheit dienen. Die Art der Kreditsicherheit und deren Wert können sich je nach Kreditart und Risikoprofil des Kreditnehmers unterscheiden. **
Top-Angebote
Produkte zum Begriff Immobilienkredite:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung und Konstruktion für die Additive Fertigung, Fachbücher von Mirko Meboldt, Jasmin Jansen, Filippo Federico Fontana, Bastian Leutenecker-Twelsiek, Daniel Omidvarkarjan, Christoph KlahnDer Einstieg in die additive Fertigung (AM) von Serien- und Endkundenteilen ist für viele Unternehmen eine Herausforderung: Standards, Dimensionierungsgrundlagen, Konstruktionsmethoden, technisch-wirtschaftliche Berechnungsgrundlagen, CAD-Tools und Erfahrung für die Entwicklung von additiven Serien- und Endkundenteilen existieren zum Grossteil noch nicht oder sind wenig etabliert. Industrieunternehmen, die das Ziel haben, additiv gefertigte Endkundenteile zu entwickeln, sehen sich schnell ähnlichen Fragestellungen gegenüber. Mit praxisorientierten Methoden und Beispielen greift das Buch diese Fragen auf: Welche AM-Verfahren gibt es und welche eignen sich für industrielle Endkundenbauteile? (Kap. 2) Wie können AM-Verfahren mit konventioneller Fertigung kombiniert werden? (Kap. 3) Wie sieht die digitale Prozesskette aus? (Kap. 4) Welche Qualität haben AM-Bauteile und wie kann sie geprüft werden? (Kap. 5) Wie sieht die Kostenstruktur von AM-Bauteilen aus? (Kap. 6) Was sind etablierte Anwendungsfelder für AM? (Kap. 7) Wie können potentialträchtige Bauteile und Anwendungsfelder der AM identifiziert werden? (Kap. 8) Wie werden Bauteile für AM optimal konstruiert? (Kap. 9) Was sind Beispiele von erfolgreich implementierten AM-Endkundenbauteilen? (Kap. 10) Wie sehen die Schritte aus, mit denen sich AM erfolgreich im Unternehmen implementieren lässt? (Kap. 11) Das Buch ist ein Grundlagenwerk für die industrielle Entwicklung und Konstruktion von additiv gefertigten Serien und Endkundenteilen, indem es praxisgerecht Methoden und Wissen bereitstellt, die eine erfolgreiche Implementierung additiver Verfahren in Unternehmen unterstützen. Neben neuen Methoden und Vorgehensweisen zeigt das Buch anschaulich Möglichkeiten der Implementierung anhand einer Vielzahl von erfolgreichen Produktbeispielen aus der Industrie.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spanlose Fertigung, Fachbücher von Dieter SchuöckerDer Leser bekommt einen Überblick über die wichtigsten Verfahren der spanlosen Fertigung sowie deren physikalische Grundlagen. Hierbei wurden auch für Nichtphysiker verständliche Beschreibungen gewählt, bei denen einfache Plausibilitätsbetrachtungen den Schwerpunkt bilden. Die Erläuterung von Zusammenhängen zwischen Prozessparametern und Bearbeitungsergebnissen unterstützt die Anknüpfung an die praktische Anwendung.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die Zinsen für Immobilienkredite?
Wie hoch die Zinsen für Immobilienkredite sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell können die Zinssätze für Immobilienkredite jedoch je nach Anbieter und Verhandlungsgeschick variieren. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken die Zinsen für Immobilienkredite beeinflussen. **
-
Was sind die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland?
Die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland umfassen eine Laufzeit von 5-30 Jahren, einen Zinssatz von etwa 1-2% und eine Beleihungsgrenze von bis zu 80% des Immobilienwerts. Die genauen Konditionen hängen jedoch von verschiedenen Faktoren wie Bonität, Eigenkapital und Objekt ab. **
-
Welche Faktoren spielen eine Rolle bei der Festlegung der Zinsen für Immobilienkredite?
Die wichtigsten Faktoren sind die Höhe des Kreditbetrags, die Laufzeit des Kredits und die Bonität des Kreditnehmers. Zudem spielen auch die aktuellen Marktzinsen, die wirtschaftliche Lage und die Risikobewertung der Bank eine entscheidende Rolle bei der Festlegung der Zinsen für Immobilienkredite. Letztendlich sind auch individuelle Verhandlungen mit der Bank und das Angebot am Markt ausschlaggebend für die endgültige Zinshöhe. **
-
Wie hoch ist die maximale Darlehenssumme, die für Immobilienkredite üblicherweise gewährt wird?
Die maximale Darlehenssumme für Immobilienkredite beträgt in der Regel 80-90% des Immobilienwerts. Einige Banken können jedoch bis zu 100% finanzieren, wenn zusätzliche Sicherheiten vorhanden sind. Die genaue Höhe hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Einkommen ab. **
Ähnliche Suchbegriffe für Immobilienkredite
-
BW-Schokolade - Original Bundeswehr-ProduktionEchte Feldverpflegung – robust, kompakt, bewährt Seit Generationen ein fester Bestandteil der Bundeswehr-Einmannpackung – und längst ein Kultprodukt für unterwegs: Diese feinherbe Schokolade mit hohem Kakaoanteil wurde ursprünglich für den Einsatz entwickelt und steht bis heute für Zuverlässigkeit, Energie und lange Haltbarkeit. Was einst im Feld half, durchzuhalten, ist heute ein geschätzter Begleiter für Wanderer, Outdoor-Fans und alle, die gern vorbereitet sind. Kräftig im Geschmack, kompakt in der Form und gemacht für jede Herausforderung. 50 g pro Tafel Mindestens 45 % Kakao Hergestellt in Deutschland Original Bundeswehr-Produktion Erhältlich im 5er- oder 20er-Pack – für kleine Touren oder große Vorräte.6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Eingangsmodul, AutomatisierungDas Siemens SIMATIC ET 200SP ist ein hochmodernes, analoges Eingangsmodul, das für den Einsatz in automatisierten Systemen konzipiert wurde. Mit der Modellnummer 6ES7134-6GB00-0BA1 bietet dieses Modul eine zuverlässige Lösung für die Integration in dezentrale Peripheriesysteme. Es unterstützt die 2-/4-Draht-Technologie und ermöglicht eine präzise Signalverarbeitung mit einer Auflösung von 16 Bit. Die kompakte Bauweise des Moduls erleichtert die Installation in Schaltkästen und sorgt für eine platzsparende Anordnung. Das Modul ist für die Schutzart IP20 zugelassen und eignet sich somit ideal für den Innenbereich. Die einfache Handhabung wird durch die Möglichkeit des Multi Hot Swapping unterstützt, was einen schnellen Austausch der Module ohne Systemstillstand ermöglicht. Darüber hinaus bietet das ET 200SP eine Vielzahl von Kommunikationsoptionen, die durch die Integration des MultiFeldbus Interfacemoduls IM155-6MF realisiert werden. Dies gewährleistet eine hohe Flexibilität bei der Auswahl des optimalen Protokolls für verschiedene Anwendungen. - Unterstützt 2-/4-Draht-Technologie für vielseitige Anwendungen - Bietet eine Auflösung von 16 Bit für präzise Signalverarbeitung - Einfache Installation durch kompakte Bauweise und IP20 Schutzart - Multi Hot Swapping ermöglicht schnellen Austausch ohne Systemstillstand - Integration des MultiFeldbus Interfacemoduls für flexible Kommunikationsprotokolle.161,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltige ProduktionHandbuch Nachhaltige Produktion , Rahmenbedingungen, Werkzeuge, Anwendungsfelder , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Erscheinungsjahr: 20241011, Produktform: Leinen, Redaktion: Zäh, Michael F., Seitenzahl/Blattzahl: 472, Abbildungen: Komplett in Farbe, Keyword: Energieeffizienz; Kreislaufwirtschaft; Nachhaltige Fertigung; Nachhaltige Produktentwicklung; Nachhaltige Produktion; Nachhaltigkeit Change Management; Nachhaltigkeit Use Cases; Nachhaltigkeitsbewertung; Nachhaltigkeitsrisikomanagement; Recycling; regenerative Energieversorgung; soziale Nachhaltigkeit, Fachschema: Produktion~Produktionsmanagement~Nachhaltigkeit~Sustainable Development, Fachkategorie: Nachhaltigkeit~Maschinenbau und Werkstoffe, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 276, Breite: 204, Höhe: 29, Gewicht: 1296, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Kreditsummen, die von Banken für verschiedene Verbraucher- und Immobilienkredite angeboten werden?
Die typischen Kreditsummen für Verbraucherkredite liegen zwischen 1.000 und 50.000 Euro, abhängig von der Bonität des Kreditnehmers. Für Immobilienkredite werden in der Regel Beträge zwischen 100.000 und mehreren Millionen Euro angeboten, je nach Wert der Immobilie und Eigenkapital des Kreditnehmers. Die genauen Konditionen variieren je nach Bank und individueller Situation des Kreditnehmers. **
-
Wie beeinflussen die aktuellen Zinssätze auf Immobilienkredite die Entscheidung, ein Haus zu kaufen oder zu verkaufen?
Niedrige Zinssätze machen es attraktiver, ein Haus zu kaufen, da die monatlichen Raten niedriger sind. Hohe Zinssätze können potenzielle Käufer abschrecken und dazu führen, dass sie sich gegen den Kauf eines Hauses entscheiden. Für Verkäufer können niedrige Zinssätze die Nachfrage nach Immobilien erhöhen und den Verkauf erleichtern. **
-
Wie lange dauert die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite? Gibt es auch kürzere Laufzeiten, die empfehlenswert sind?
Die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite beträgt 20 bis 30 Jahre. Es gibt auch kürzere Laufzeiten wie 15 Jahre, die empfehlenswert sind, wenn man schneller schuldenfrei sein möchte oder eine niedrigere Zinsbelastung bevorzugt. Letztendlich hängt die optimale Laufzeit von individuellen finanziellen Zielen und Möglichkeiten ab. **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie unterscheiden sie sich in Bezug auf Immobilienkredite, Unternehmenskredite und persönliche Kredite?
Kreditsicherheiten können in Form von Immobilien, Vermögenswerten oder persönlichen Garantien gestellt werden. Bei Immobilienkrediten dient die Immobilie selbst als Sicherheit, während bei Unternehmenskrediten oft Vermögenswerte des Unternehmens als Sicherheit dienen. Bei persönlichen Krediten können Vermögenswerte oder persönliche Garantien wie Bürgschaften als Sicherheit dienen. Die Art der Kreditsicherheit und deren Wert können sich je nach Kreditart und Risikoprofil des Kreditnehmers unterscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.